Se você acabou de adaptar sua empresa às exigências da IFRS 16, talvez esteja se perguntando: “Já tenho outra norma para implementar?”. A resposta é direta: sim. Se sua empresa atua no setor de seguros ou resseguros, a IFRS 17 não é uma opção, é uma obrigação. E ela chegou para transformar profundamente a forma como contratos de seguro são contabilizados, mensurados e divulgados.
Publicada pelo International Accounting Standards Board (IASB), a IFRS 17 representa a mais importante mudança nas normas contábeis internacionais para o setor de seguros nas últimas décadas. Seu objetivo é criar um padrão único, transparente e comparável de reporte financeiro para contratos de seguro, promovendo maior confiabilidade e consistência nos dados apresentados ao mercado.
Por que a IFRS 17 é tão relevante?
Antes da IFRS 17, cada país podia aplicar métodos distintos para reconhecer e reportar contratos de seguro. Isso gerava grande disparidade nos balanços, dificultando comparações entre empresas e diminuindo a transparência para investidores, reguladores e analistas. A nova norma corrige esse cenário ao definir um modelo padronizado, baseado em princípios consistentes, focados na mensuração fiel das obrigações assumidas por seguradoras.
A partir da entrada em vigor da norma, todas as seguradoras que seguem o padrão IFRS deverão revisar seus processos, modelos de cálculo e estrutura contábil, especialmente em relação à mensuração do passivo e à contabilização de receitas.
O que muda na prática?
A IFRS 17 exige que os contratos de seguro sejam avaliados com base em fluxos de caixa futuros esperados, ajustados ao valor presente e ao risco. Isso significa que as seguradoras devem estimar, de forma realista, os compromissos assumidos ao longo da vigência dos contratos — e reconhecer seus efeitos no momento adequado.
O novo modelo contábil é estruturado em quatro pilares principais:
Reconhecimento: O contrato é reconhecido quando as partes assumem obrigações contratuais claras e mensuráveis.
Mensuração: Utiliza-se o chamado Building Block Approach (BBA), baseado em:
- Fluxos de caixa esperados
- Ajuste pelo valor temporal do dinheiro (desconto a valor presente)
- Ajuste de risco (Risk Adjustment)
- Margem de Serviço Contratual (MSC)
Apresentação: Os contratos devem ser agrupados por similaridade de risco e expectativa de lucratividade (contratos onerosos e não onerosos), refletindo com maior clareza os resultados da operação.
Divulgação: As demonstrações financeiras deverão detalhar os métodos e premissas utilizados nas estimativas, aumentando a transparência e facilitando a análise de desempenho e solvência.
Quais são os principais impactos para as empresas?
A adoção da IFRS 17 afeta diretamente a forma como as seguradoras reconhecem lucro e risco. Um dos efeitos imediatos será a volatilidade nos resultados, já que os ganhos passam a ser reconhecidos de maneira mais diluída ao longo do contrato, e não mais no momento da assinatura. Além disso, será necessário um nível muito maior de granularidade de dados, exigindo integração entre áreas contábil, atuarial e de TI.
Entre os principais desafios operacionais estão:
- Redesenho dos sistemas de apuração contábil
- Reclassificação de contratos vigentes
- Revisão das premissas atuariais
- Ajustes nos modelos de mensuração de passivo
- Necessidade de relatórios mais detalhados e consistentes
A solução MakeValue: IFRS 17 100% integrada ao ERP
Sabendo da complexidade e do impacto da IFRS 17, a MakeValue desenvolveu uma solução nativa e totalmente integrada ao ERP (como o SAP S/4HANA), que automatiza todos os processos exigidos pela norma — do cálculo ao reporte final.
Essa ferramenta foi projetada para oferecer conformidade regulatória, precisão contábil e eficiência operacional, sem a necessidade de sistemas satélites ou integrações externas.
Entre as funcionalidades contempladas, destacam-se:
- Controle completo dos contratos diretamente no ERP
- Cálculo automático de provisões e margens de serviço contratual
- Reconhecimento contábil dos ativos e passivos com base no AVP (Ajuste a Valor Presente)
- Inclusão de comissões sobre o prêmio, tributos (como IOF) e mutualização de contratos
- Classificação automatizada entre contratos onerosos e não onerosos
- Estimativa de fluxos de caixa futuros com ajuste de risco incorporado
- Acompanhamento do passivo de seguro com base em grupos contratuais e períodos de vigência
- Geração de relatórios de conformidade com todos os requisitos da IFRS 17
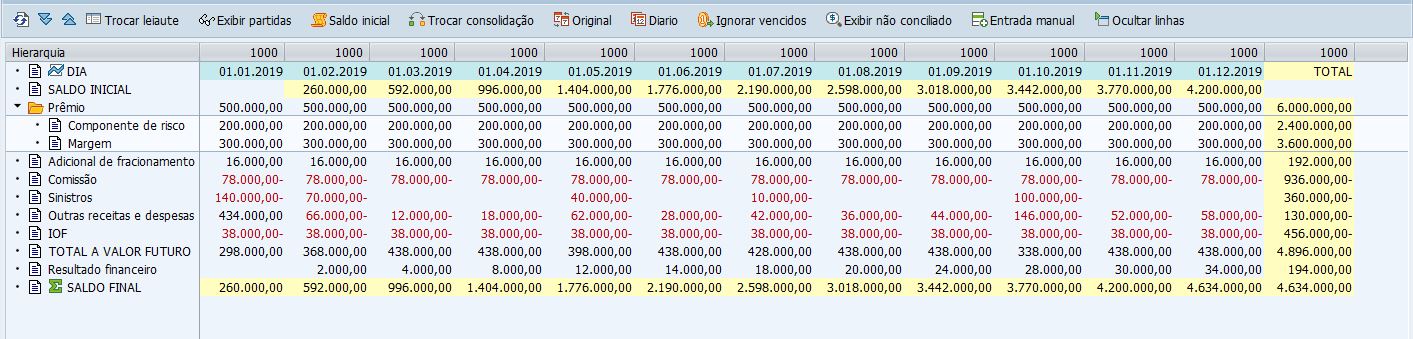
Tudo isso com a segurança de estar operando dentro da própria estrutura do ERP, sem perda de dados, retrabalho ou dependência de planilhas.
Benefícios para a gestão
Ao adotar uma solução robusta e especializada como a da MakeValue, sua empresa ganha:
- Redução de riscos regulatórios e fiscais
- Aumento da confiabilidade das demonstrações financeiras
- Melhoria na análise de rentabilidade dos produtos de seguro
- Visão clara e segmentada do desempenho da carteira
- Automação de processos críticos com alto grau de compliance
- Suporte à tomada de decisão baseada em dados reais, atualizados e auditáveis
A IFRS 17 não é apenas mais uma norma contábil — ela marca uma mudança estrutural na forma como contratos de seguro devem ser interpretados, reportados e geridos. Sua complexidade exige tecnologia, precisão e visão estratégica. Empresas que se antecipam e adotam ferramentas especializadas sairão na frente em eficiência, governança e credibilidade no mercado.
A MakeValue está pronta para te conduzir nessa jornada. Fale com nossos especialistas e veja como nossa solução integrada ao ERP garante aderência total ao IFRS 17 com inteligência e performance.